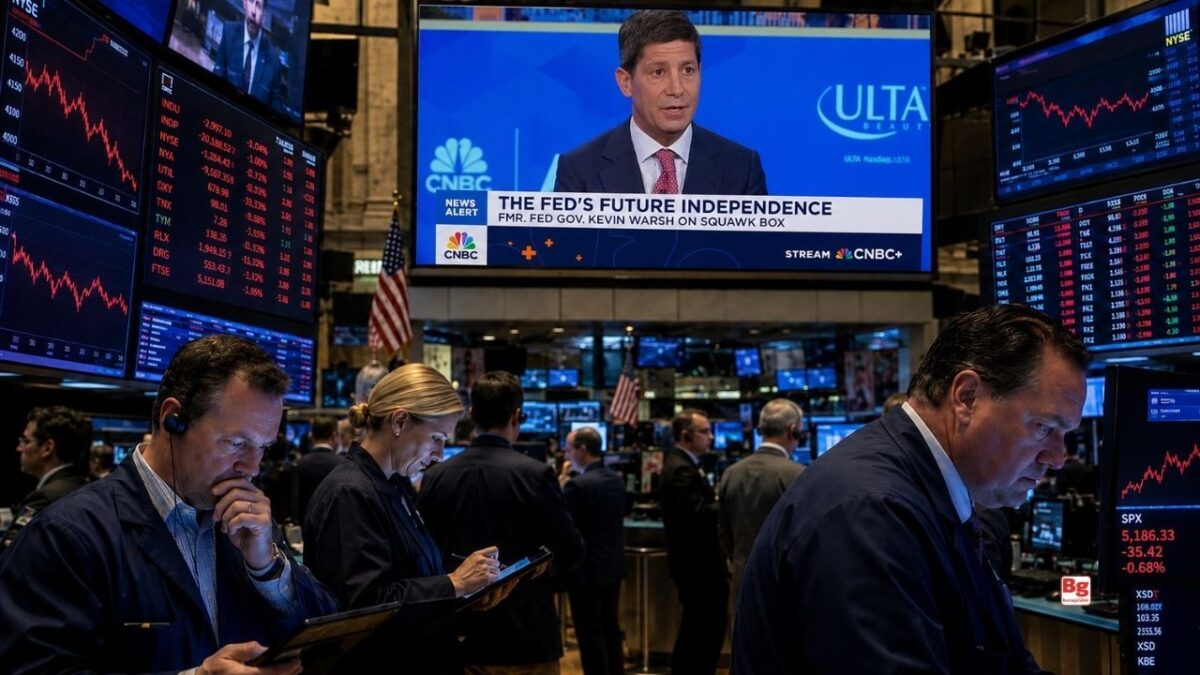
Küresel piyasalarda yapay zeka yatırımlarına ilişkin iyimserlik risk iştahını desteklerken, yatırımcıların odağında bugün açıklanacak ABD Merkez Bankası (Fed) faiz kararı bulunuyor.
Nvidia’nın Meta’ya 3 milyar dolarlık yatırım yapacağına ilişkin haberler teknoloji hisselerine talebi artırdı. ABD piyasalarının kapanışından sonra açıklanması beklenen Alphabet ve Microsoft bilançolarında ise yapay zeka altyapısına yönelik harcamaların kalıcı gelir artışına dönüşüp dönüşmediğine ilişkin işaretler aranacak.
Fed’in politika faizini sabit tutması bekleniyor. Analistler, enflasyon baskıları karşısında bankanın sonraki toplantılara ilişkin vereceği mesajların önem taşıdığını belirtiyor. Fed Başkanı Kevin Warsh’ın aralık ayına yönelik sınırlı ipucu vermesi, ancak piyasalarda fiyatlanan faiz artırımı beklentilerini zayıflatacak açıklamalardan da kaçınması bekleniyor.
Yemen’deki İran destekli Husilerin Suudi Arabistan’daki bir rafineriye saldırdığına ilişkin haberler, petrol arzına yönelik endişeleri artırdı. ABD ile İran arasında anlaşma sağlanmasına yönelik somut bir gelişme yaşanmaması da fiyatları desteklerken, aralık vadeli Brent petrolün varili yüzde 1,4 yükselişle 115,5 dolara çıktı.
Petroldeki yükselişin enflasyon kaygılarını artırması ve faizlerin uzun süre yüksek kalabileceği beklentisiyle ABD’nin 10 yıllık tahvil faizi yeniden yüzde 5’in üzerine çıktı. Teknoloji hisselerine yönelen alımların güvenli liman talebini azaltması da tahvil getirilerindeki yükselişte etkili oldu. Dolar endeksi 102,4 ile 14 Ekim’den bu yana en yüksek seviyesine ulaşırken, altının onsu yüzde 0,7 düşüşle 4.033 dolardan işlem görüyor.
İsrail’deki seçimler de yakından izleniyor. Yedioth Ahronoth gazetesinin internet sitesindeki verilere göre, oyların yaklaşık yüzde 16,8’inin sayıldığı aşamada Netanyahu liderliğindeki blok yüzde 50,4, muhalefetteki diğer partiler ise yüzde 49,6 pay aldı. Analistler, sonuçların Orta Doğu’daki jeopolitik gelişmeler ve piyasaların yönü açısından önem taşıdığını belirtti.
New York borsası dün yapay zeka bağlantılı hisselerdeki yükselişlerle günü pozitif tamamladı. Nvidia yüzde 1, Advanced Micro Devices yüzde 5,5 ve Micron Technology yüzde 2,8 değer kazandı. ABD’de dayanıklı mal siparişleri eylülde aylık yüzde 1,8 artarken, Conference Board Tüketici Güven Endeksi ekimde 91,7’ye çıkarak beklentileri aştı. ABD endeks vadeli kontratları ise yeni güne karışık başladı.
Avrupa borsalarında dün petrol fiyatlarındaki gerilemenin desteğiyle İngiltere hariç yükseliş görüldü. DAX 40 yüzde 0,71, CAC 40 yüzde 0,51 ve FTSE MIB 30 yüzde 0,90 değer kazanırken, FTSE 100 yüzde 0,75 geriledi.
Mercedes-Benz’in Çinli üreticilerle artan rekabet ve maliyet baskısı nedeniyle 2026 kâr beklentisini düşürmesi, hisselerinde yüzde 3,9 kayba yol açtı. HSBC’nin üçüncü çeyrek vergi öncesi kârı yıllık yüzde 32 artışla 9,6 milyar dolara yükselse de yıl sonu tahminlerini artırmaması sonrasında hisseleri yüzde 5,4 düştü. Bu gerileme İngiltere borsasını da baskıladı.
Fransa’da tüketici güven endeksi ekimde 5 puan düşerek 80’e indi ve Haziran 2013’ten bu yana en düşük seviyesine geriledi. Avrupa’da endeks vadeli kontratları yeni güne karışık seyirle başladı.
Yarın açıklanacak Avrupa Merkez Bankası (ECB) faiz kararı da izleniyor. Eylülde üç temel politika faizini 25 baz puan artıran bankanın bu toplantıda faizleri sabit tutması beklenirken, aralık ayı için faiz artırımı beklentileri öne çıkıyor. Yükselen enerji maliyetleri ve büyümede yavaşlama riski, bankanın politika tercihlerini zorlaştırıyor.
Asya’da teknoloji hisseleri öncülüğünde alımlar hızlandı. SK Hynix’in üçüncü çeyrek faaliyet kârı yüzde 632,1 artarak 83,3 trilyon wona, geliri yüzde 327,9 yükselerek 104,6 trilyon wona ulaştı. Şirketin hisseleri yüzde 10,1, Samsung Electronics hisseleri ise yüzde 8,3 yükseldi. Analistler, sonuçların yapay zeka ürünlerine yönelik talebin sürdüğüne işaret ettiğini belirtti.
Kapanışa yakın Nikkei 225 yüzde 1,2, Kospi yüzde 6,3, Şanghay bileşik endeksi yüzde 0,7 ve Hang Seng yüzde 0,4 değer kazandı.
Yurt içinde BIST 100 endeksi dün günü yatay seyirle 11.151,03 puandan tamamladı. VİOP’ta BIST 30 endeksine dayalı ekim vadeli kontrat, akşam seansında normal seans kapanışına göre yüzde 0,27 yükseldi.
Dolar/TL, dün yüzde 0,10 artışla 49,8067’den kapanmasının ardından bugün bankalararası piyasanın açılışında yüzde 0,1 yükselişle 49,8350’den işlem görüyor. Fitch Ratings ise Türkiye’nin borçlanma sermaye piyasasının büyümeyi sürdüreceğini ve tedavüldeki toplam borçlanma araçlarının büyüklüğünün 2027’ye kadar 550 milyar dolara ulaşacağını öngörüyor.
Fonlara ilişkin gelişmeler de gündemdeki yerini koruyor. Tera Yatırım Menkul Değerler AŞ’nin tüm faaliyet izinleri ve yetki belgesi iptal edilirken, yatırımcıların tazmin edilmesine ve şirketin tedrici tasfiyesine karar verildi.
TBMM Plan ve Bütçe Komisyonunda açıklamalarda bulunan Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, 23 Ekim itibarıyla 93 fondaki 71 bin 899 hesaba toplam 68 milyar lira ödendiğini bildirdi. Yılmaz, olağanüstü tasfiye kapsamında 1 milyon liraya kadar olan ödemelerin cuma günü İş Bankası ve Ziraat Bankası aracılığıyla başlayacağını, ödemelerin en düşük tutardan yüksek tutarlara doğru yapılacağını belirtti.
29 Ekim Cumhuriyet Bayramı arifesi nedeniyle yurt içi piyasalarda bugün yarım gün seans gerçekleştirilecek. Analistler, BIST 100 endeksinde 11.300 ve 11.400 puanı direnç, 11.000 ve 10.900 puanı destek seviyeleri olarak gösteriyor.
Bugün takip edilecek veri ve gelişmeler şöyle:
| Saat | Veri / Gelişme |
|---|---|
| 10.00 | Türkiye, eylül ayı dış ticaret dengesi |
| 10.00 | Türkiye, eylül ayı Hizmet Üretici Fiyat Endeksi |
| 10.00 | Almanya, kasım ayı GfK tüketici güven endeksi |
| 14.00 | ABD, haftalık mortgage başvuruları |
| 15.30 | ABD, eylül ayı toptan eşya stokları |
| 21.00 | Fed’in faiz kararı |
| 21.30 | Fed Başkanı Warsh’ın basın toplantısı |